الكاتب: يحيى الصادق..
غيّرت الحرب على إيران نظرة دول العالم إلى الكثير من القضايا الاقتصادية، وفي مقدمتها قضية الاكتفاء الذاتي بمفهومه المتقدم، القائم على أن تحقيقه لا يكون بالإنتاج المحلي أياً كانت تكاليفه، وإنما بتفضيل الاستيراد على الإنتاج المحلي، ولا سيما عندما تكون جدواه الاقتصادية والبيئية أعلى. والمثال الأوضح على ذلك اليوم أزمة المشتقات النفطية العالمية، التي تصدرت المشهد رغم الحديث الأمريكي والدولي عن تحسن صادرات الخليج من النفط الخام.
فمنذ عدة سنوات، تبنّت دول غربية كثيرة، وتحديداً الدول غير المنتجة والمصدّرة للنفط الخام، سياسة جديدة تقوم على وقف بناء مصافٍ جديدة أو تأهيل المصافي القديمة الموجودة على أراضيها، لأسباب اقتصادية وبيئية، والاتجاه نحو السوق العالمية لتأمين احتياجاتها من المشتقات النفطية.
فعلى سبيل المثال، تراجع عدد مصافي تكرير النفط الخام في فرنسا خلال عقد من الزمن من نحو 12 مصفاة إلى نحو 7 مصافٍ، وهو ما تسبب في انخفاض قدرة التكرير في البلاد إلى 62 مليون طن عام 2019، مقارنة بنحو 98 مليون طن عام 2009، أي بنسبة انخفاض تقارب 40%. وكذلك فعلت إيطاليا وغيرها.
ورغم أن تلك الدول لم تعلن أن التكرير نشاط اقتصادي لا يستحق الاستثمار، فإن تخلّيها عن خيار بناء مصافٍ جديدة جاء نتيجة اجتماع مجموعة من المتغيرات الأساسية، أبرزها:
قِدم المصافي الأوروبية: أدّى تقادم المصافي إلى ارتفاع تكاليف إنتاجها مقارنة بالمصافي الحديثة الكبرى المنتشرة في مناطق إنتاج النفط الرئيسة. وبذلك وجدت الحكومات نفسها أمام ثلاثة خيارات: الأول، مواصلة صيانة المصافي القائمة وتأهيلها رغم ارتفاع تكاليف إنتاجها، وما يترتب على ذلك من آثار في أسعار السلع والخدمات محلياً.
والثاني، استبدالها بمصافٍ حديثة وأكثر تنافسية، قادرة على زيادة الإنتاج وخفض التكاليف، وهو ما يتطلب استثمارات ضخمة. أما الخيار الثالث، فهو التوقف التدريجي عن تشغيل المصافي المحلية القديمة، وتأمين احتياجات البلاد من السوق العالمية، باعتبار ذلك خياراً مجدياً اقتصادياً.
التوسع في استخدام مصادر الطاقة غير الأحفورية: شجّعت الحكومات الغربية على نحو متزايد على استخدام هذه المصادر في الإنارة والتشغيل والصناعة والنقل وغيرها، الأمر الذي خفّض استهلاك تلك الدول من المشتقات النفطية. وفي مثل هذه الحالة، يصبح الاستيراد خياراً أفضل، مع تراجع حجم الاستهلاك، فيما يتحول بناء مصافٍ جديدة إلى استثمار غير مجدٍ اقتصادياً وبيئياً على المدى الطويل.
استقرار السوق النفطية العالمية: تمثّل العامل الثالث في استقرار السوق النفطية العالمية لسنوات طويلة، وهو ما عزّز الاعتقاد بأن تأمين احتياجات الدول من المشتقات النفطية لن يشكل مشكلة، سواء من حيث الكميات أم الأسعار. فلم يكن متوقعاً أن تشنّ الولايات المتحدة حرباً طويلة على إيران، وأن تتمكن الأخيرة من إغلاق مضيق هرمز واستهداف منشآت النفط والغاز المستثمرة أميركياً في منطقة الخليج، وتعطيل بعض قدراتها الإنتاجية.
فعلى سبيل المثال، أشارت توقعات وكالة الطاقة الدولية إلى أنه «مع توقع تباطؤ نشاط التكرير في أوروبا والولايات المتحدة خلال بقية العقد، ومع استمرار توسع إمدادات النفط في الأمريكيتين، فإنه من المتوقع أن يتسع فائض النفط الخام في حوض الأطلسي بنحو 870 ألف برميل يومياً، ليصل إلى 7.1 ملايين برميل يومياً بحلول عام 2030.
ومن المتوقع أن ترتفع صادرات المنتجات النفطية من حوض الأطلسي بمقدار 320 ألف برميل يومياً، لتصل إلى 3.5 ملايين برميل يومياً، مع تزايد الطلب الإقليمي على المنتجات المكررة. وفي الوقت نفسه، لن تواكب أنشطة مصافي شرق السويس ارتفاع الطلب على المنتجات المكررة، ما يوسّع فجوة العرض في المنتجات بشكل طفيف. ومع ذلك، فمن المتوقع أن يسهم الشرق الأوسط بزيادة الإمدادات العالمية من المنتجات النفطية حتى عام 2030، ما يعزّز دوره مركزاً رئيسًا للتصدير.”
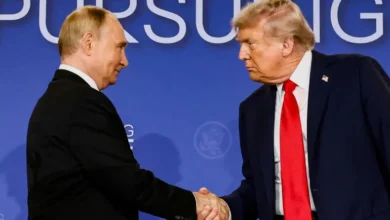
اليوم، وفي ضوء النقص الحاد الذي يجتاح الأسواق العالمية من المشتقات النفطية، تجد هذه الدول نفسها أمام معادلة جديدة قوامها تأمين احتياجاتها من هذه المشتقات بأي وسيلة أو ثمن. وإلا، فما الذي يدفع ترامب إلى الاستعانة ببوتين لضخّ كميات كبيرة من الديزل في الأسواق الأميركية والعالمية، ومنحه الاستثناءات اللازمة من العقوبات الأميركية، لولا المخاوف من التداعيات المحتملة على الأسواق العالمية والداخل الأميركي، ولا سيما أن موعد الانتخابات النصفية بات على بعد أقل من شهر؟، فهل ستعود بعض الدول إلى خيار بناء مصافٍ وطنية لتكرير النفط الخام، سواء المنتج محلياً أو المستورد؟.
لن يكون اتخاذ مثل هذا القرار سهلاً على حكومات تعاني اليوم ضغوطاً اقتصادية كبيرة. فالتوجه نحو بناء مصافٍ جديدة يتطلب وقتاً لا تملكه هذه الدول في الوقت الراهن، فضلاً عن استثمارات ضخمة. ومع ذلك، يبقى هذا الخيار قادراً على تجنيب الدول أزمات مشابهة مستقبلاً، ولا سيما أن احتمال اندلاع نزاعات وحروب في مناطق أخرى منتجة للنفط والغاز، أو تتحكم في تدفقهما إلى الأسواق العالمية، لم يُعد مستبعداً.
لكن ماذا لو شهدت الفترة المقبلة زيادة ملحوظة في كميات المشتقات النفطية المعروضة في الأسواق العالمية، نتيجة وقف الحرب الروسية الأوكرانية، والتوصل إلى اتفاق دائم لوقف إطلاق النار بين الولايات المتحدة وإيران؟.
يبقى هذا الاحتمال وارداً لسببين: الأول، تراجع استهلاك عدة دول من النفط الخام ومشتقاته خلال الأشهر التي أعقبت شنّ الولايات المتحدة هجماتها على إيران وإغلاق الأخيرة مضيق هرمز، والثاني، زيادة الدول التي تمتلك مصافي كبيرة وحديثة طاقاتها الإنتاجية، بغية الاستفادة من القيمة المضافة الناتجة عن عمليات التكرير، فضلاً عن إعادة دول أخرى تشغيل مصافيها أو تحديثها أو إنشاء مصافٍ جديدة.
أمام هذه المعطيات، يبقى لكل دولة قرارها ورؤيتها في هذا الملف. إلا أن المؤكد هو أن مسلّمات التجارة الحرة العالمية والأسواق المفتوحة لم تعد تحظى بالثقة ذاتها، وأن الدول باتت تبحث عن ضمانات أكبر لأمنها الاقتصادي، من خلال تعزيز قدراتها المحلية وتنويع شراكاتها التجارية، في انتظار تطورات قد تنهي تحكم دولة واحدة في مصير العالم أجمع.